Por que o juro do cartão passa de 400% ao ano, se a lei limitou?
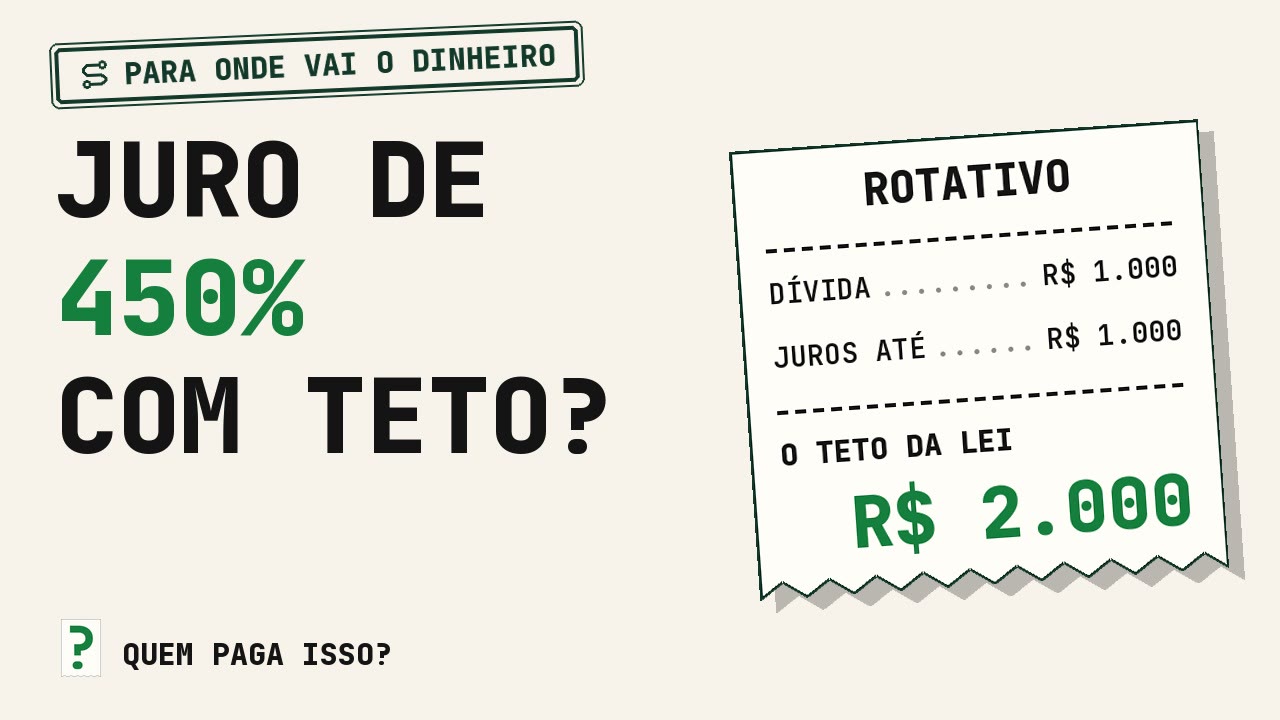
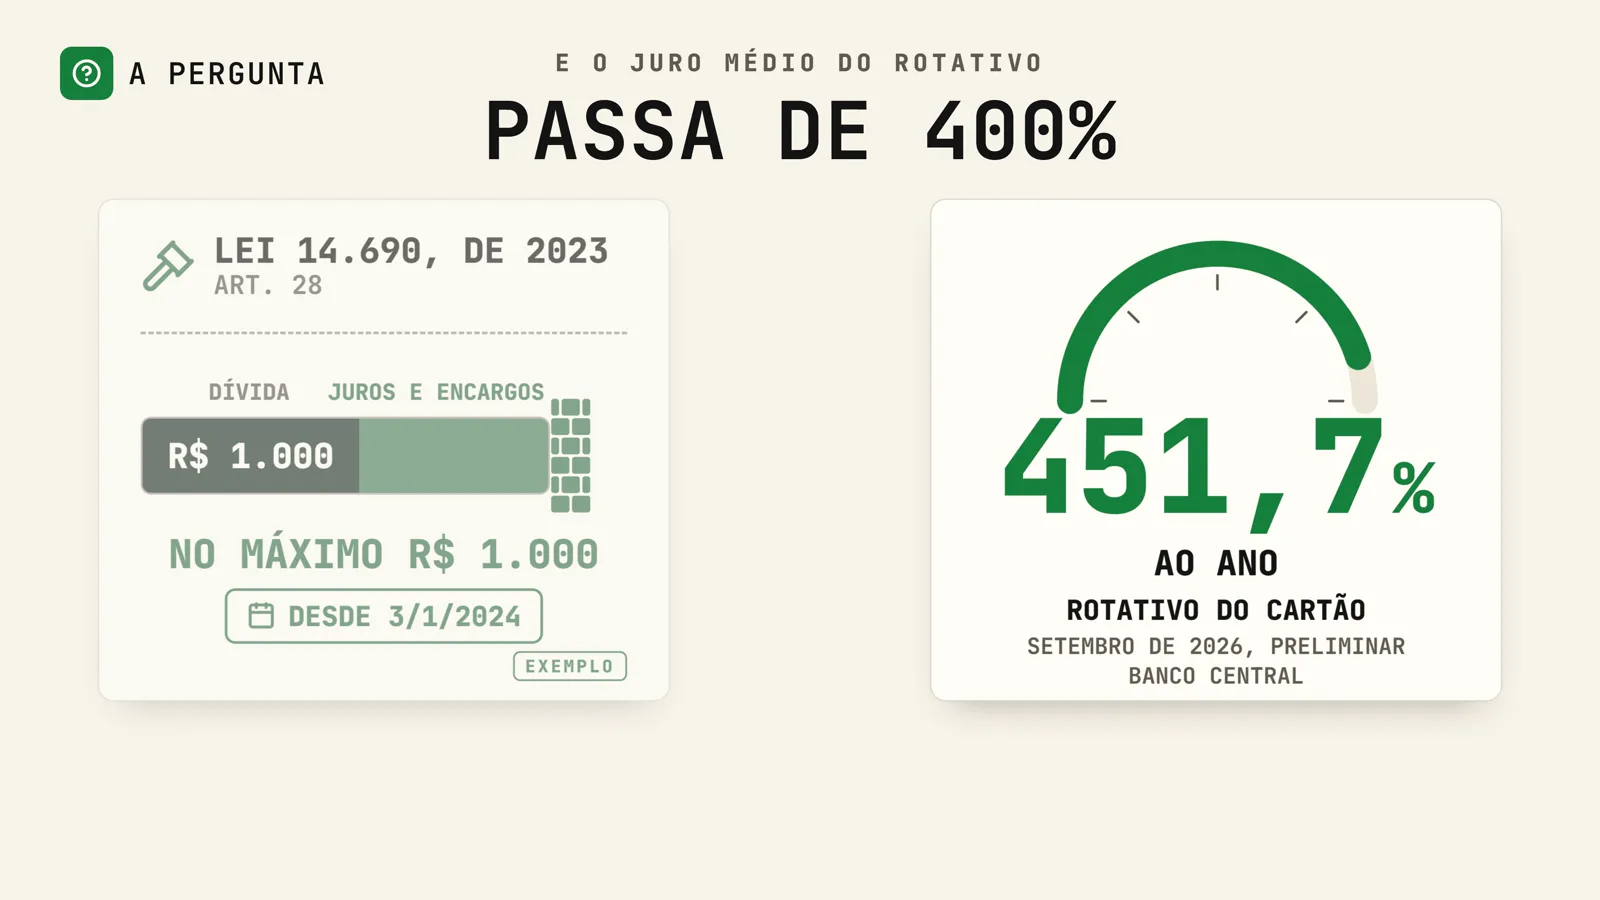
Em setembro de 2026, o rotativo do cartão custou em média 451,7% ao ano, número preliminar do Banco Central. Desde 3 de janeiro de 2024, a Lei 14.690 limita os juros e os encargos de cada dívida ao valor original. Mostramos por que as duas coisas valem ao mesmo tempo.
Capítulos do vídeo
A Lei 14.690, de 3 de outubro de 2023, diz que, nas dívidas do rotativo do cartão feitas a partir de 3 de janeiro de 2024, os juros e os outros encargos não podem passar do valor original da dívida. Numa dívida de R$ 1.000, isso quer dizer no máximo R$ 1.000 de juros e encargos. Ao mesmo tempo, o Banco Central mediu o juro médio do rotativo das pessoas em setembro de 2026: 451,7% ao ano, um número ainda preliminar.
Parece que uma coisa desmente a outra, mas as duas são verdade ao mesmo tempo. Este texto segue uma fatura que não foi paga, com as regras do Conselho Monetário Nacional e os números do Banco Central, e mostra onde o limite da lei entra na conta.
A fatura
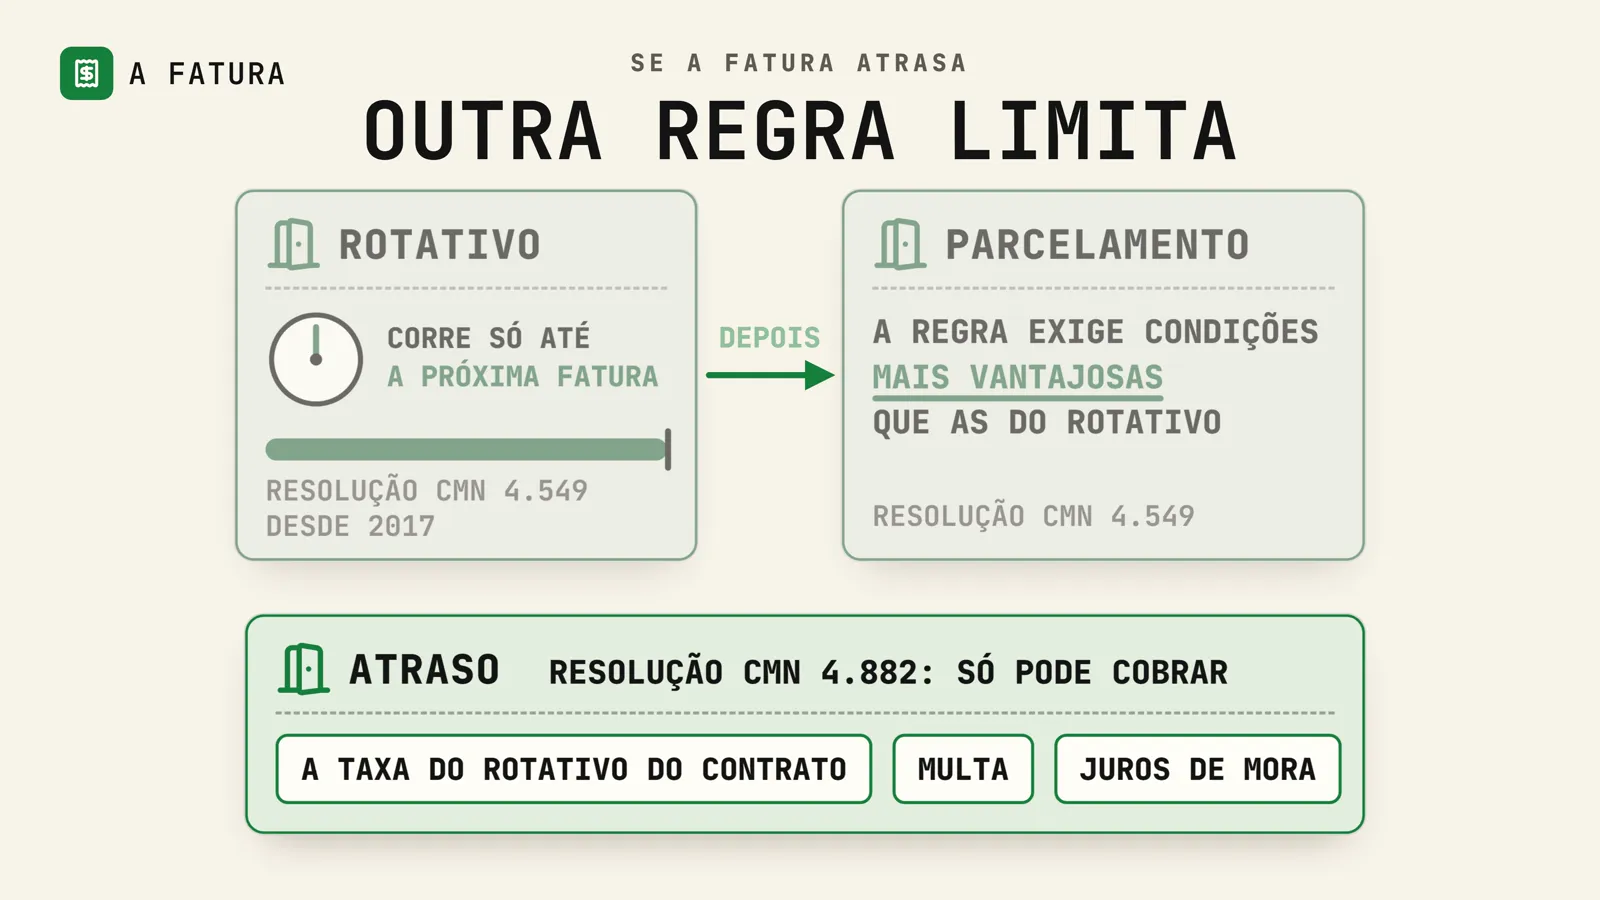
Pense numa fatura de R$ 1.000 que chega no vencimento. Quem paga só uma parte entra no rotativo, o crédito que cobre o que faltou. Pela Resolução 4.549 do Conselho Monetário Nacional, em vigor desde 3 de abril de 2017, o rotativo só pode durar até o vencimento da fatura seguinte.
Depois disso, o que sobrou pode ser parcelado, e a mesma resolução exige que o parcelamento tenha condições mais vantajosas para o cliente do que as do rotativo. Se a fatura atrasa, vale outra regra do Conselho, a Resolução 4.882: só podem ser cobrados os juros na taxa do rotativo do contrato, a multa e os juros de mora.
Cada caminho tem um preço. Em setembro de 2026, o rotativo cobrava, em média, 15,29% ao mês. O cartão parcelado, categoria do Banco Central que inclui o parcelamento da fatura e as compras parceladas com juros, cobrava 9,37% ao mês. Por ano, isso dá 451,7% no rotativo e 193,0% no parcelado.
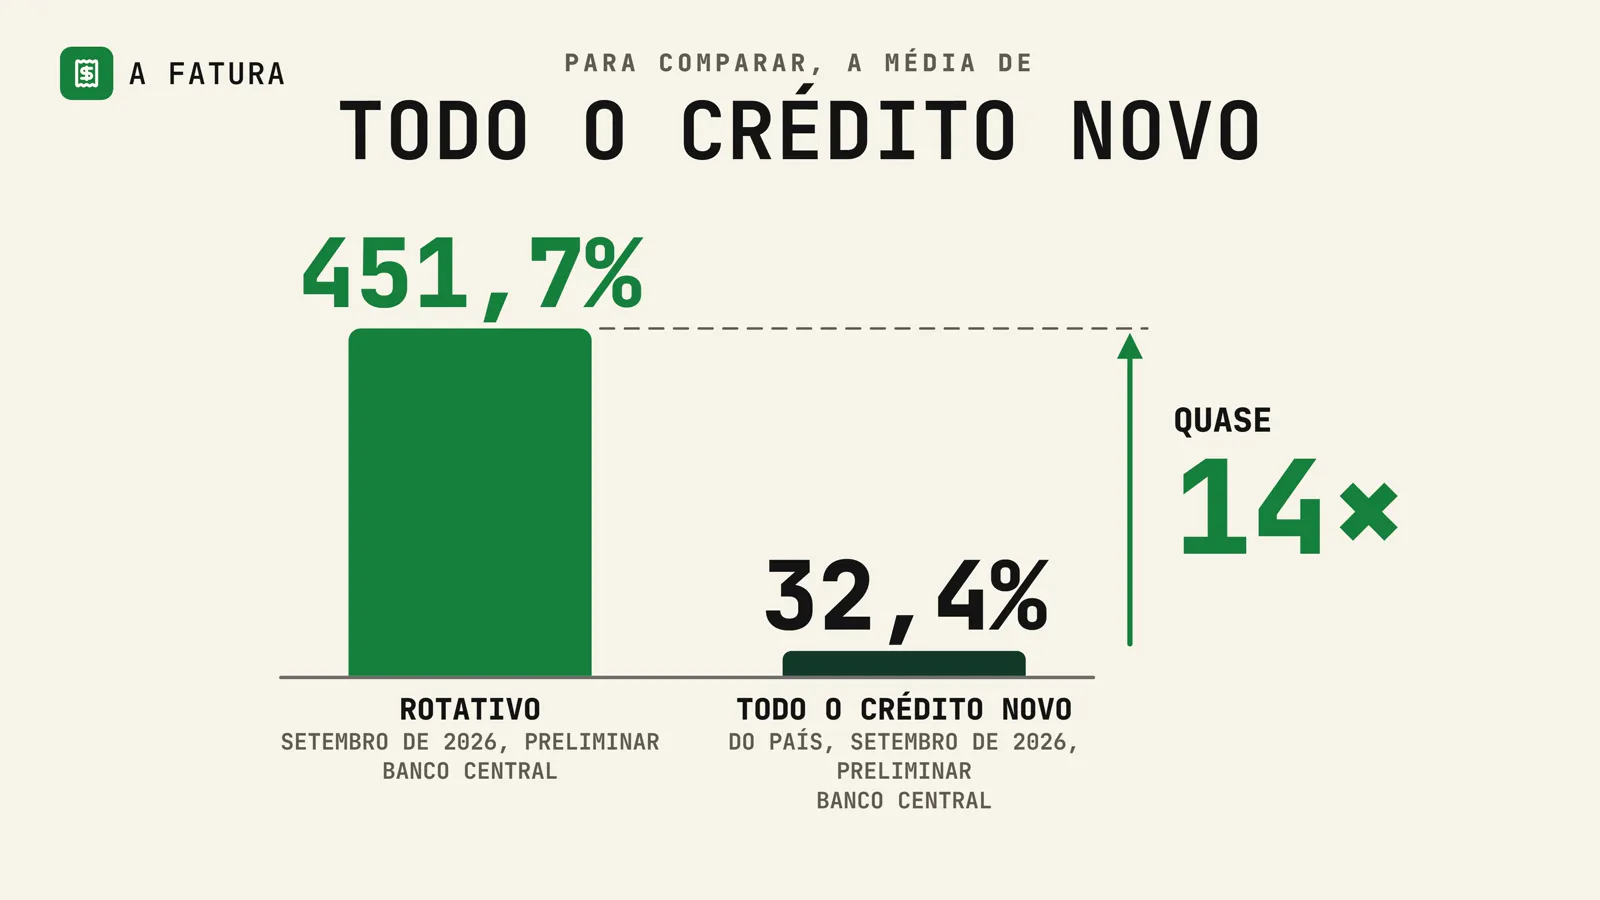
Para comparar, a taxa média de todo o crédito novo do país, no mesmo mês, foi de 32,4% ao ano. O rotativo custava quase 14 vezes isso.
Taxa e teto
O número de 451,7% parte de uma taxa por mês, de cerca de 15%, calculada também sobre os juros dos meses anteriores. Doze meses assim, um em cima do outro, multiplicam a dívida por cerca de 5,5. Ou seja, ela cresce perto de 450%. Se os juros fossem calculados só sobre o valor de partida, os mesmos doze meses dariam 183%.
A taxa anual, então, é o preço de cada mês, esticado para um ano inteiro. Só que, pela regra, o rotativo não dura um ano.
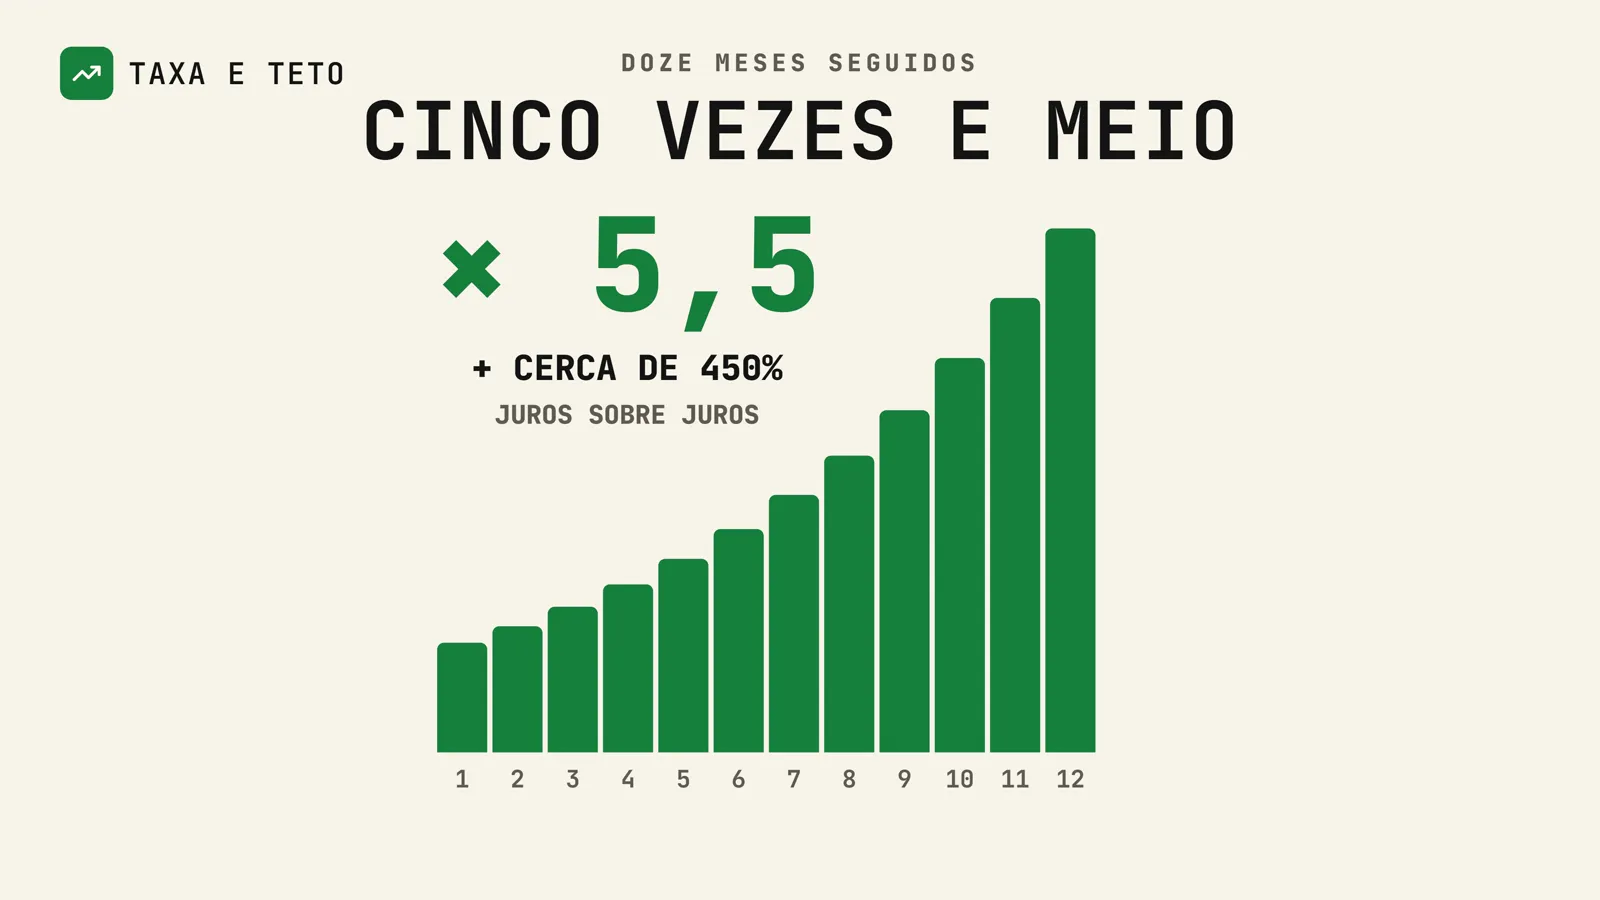
Só para fazer a conta, imagine uma dívida de R$ 1.000, sem nenhum pagamento, cobrada na taxa média do rotativo de setembro de 2026, mês após mês. Depois de um mês, ela iria a R$ 1.153. Depois de dois, a R$ 1.329. No terceiro, a R$ 1.532, e no quarto, a R$ 1.767. No quinto mês, passaria de R$ 2.000, e é aí que a lei entra: a conta daria R$ 2.037, mas os juros e os encargos dessa dívida não podem passar do valor original, os mesmos R$ 1.000. A conta para em R$ 2.000.
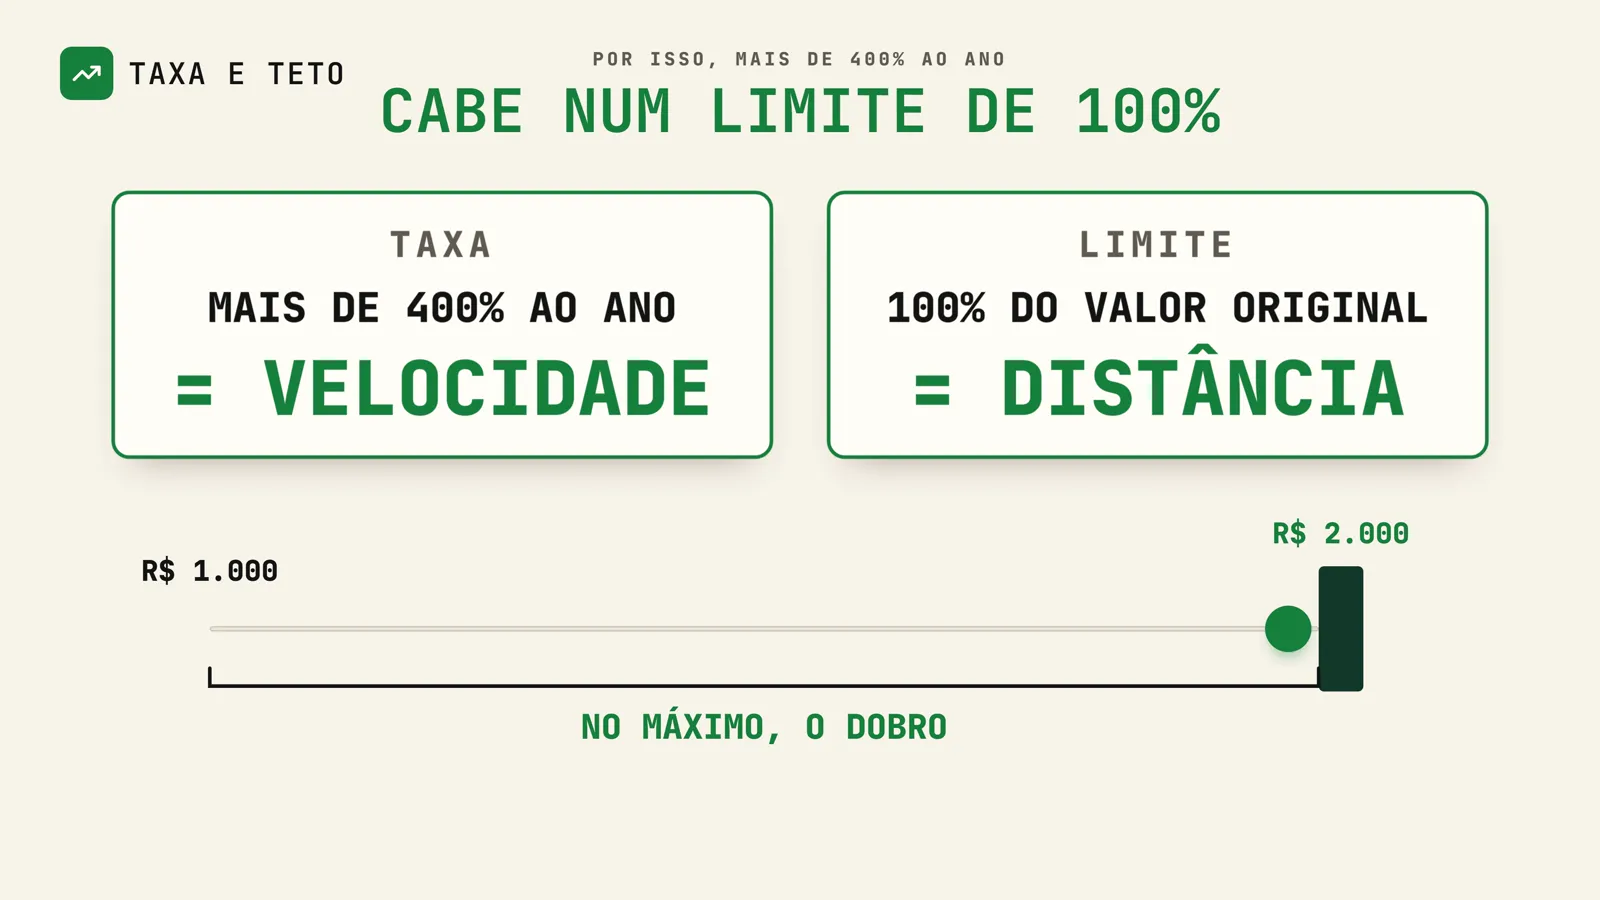
Por isso, uma taxa de mais de 400% ao ano cabe num limite de 100% do valor original. A taxa é a velocidade com que a dívida cresce; o limite, a distância máxima que ela pode andar.
O que a lei diz
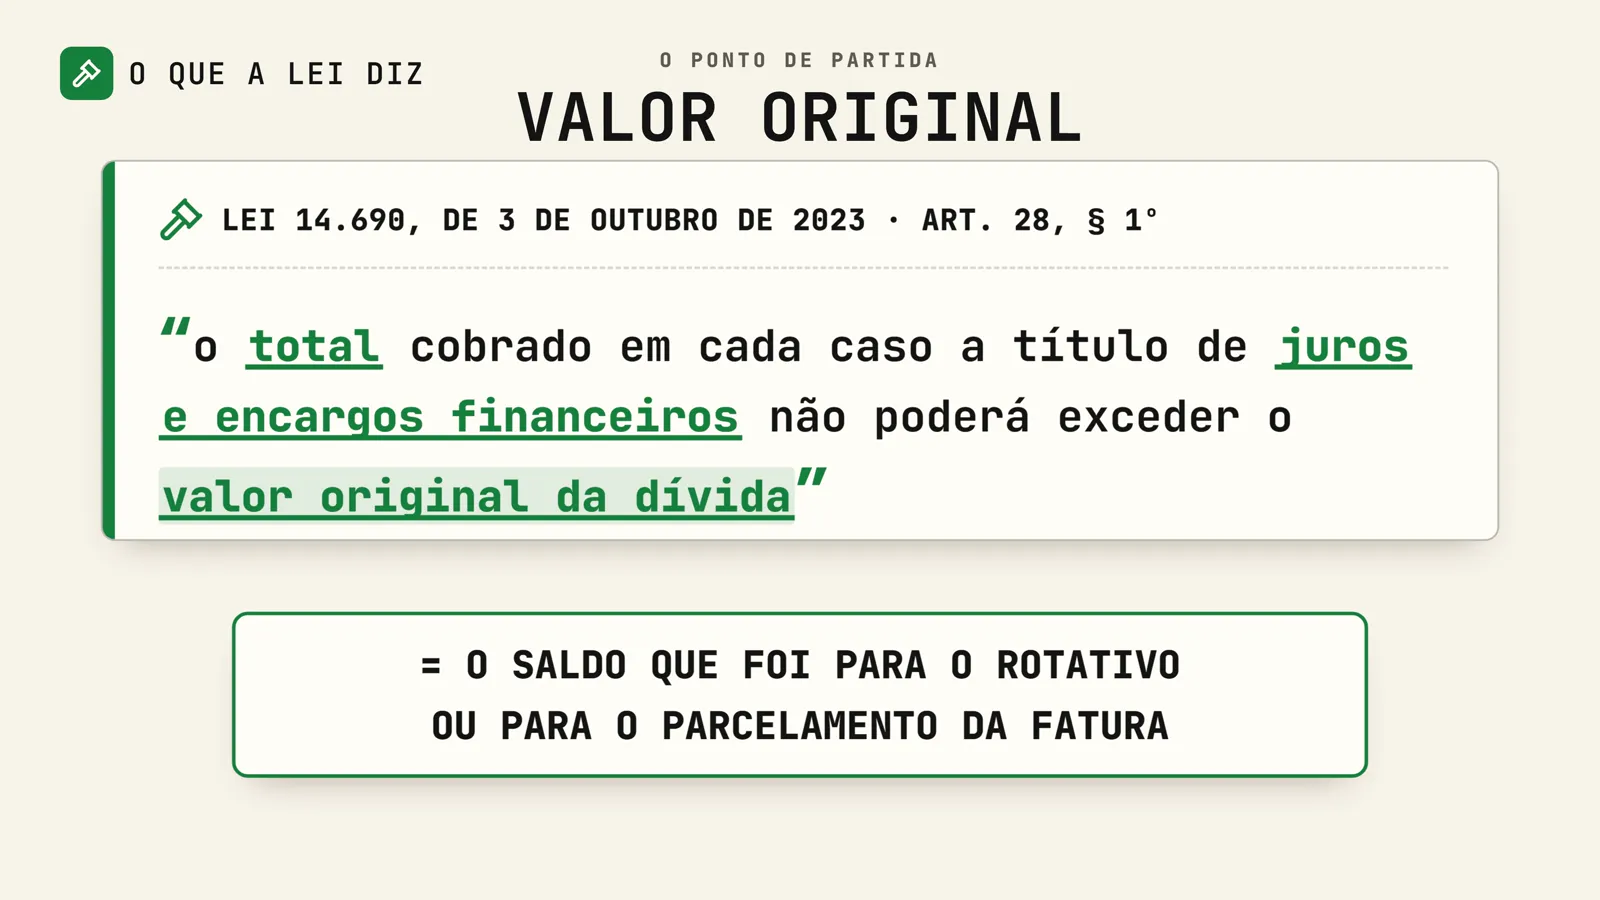
O limite está no artigo 28, § 1º, da Lei 14.690. O texto diz que "o total cobrado em cada caso a título de juros e encargos financeiros não poderá exceder o valor original da dívida". A palavra que importa é "total": a lei limita a soma, e não o preço de cada mês.
Uma resolução do Conselho Monetário Nacional, a 5.112, que acrescentou artigos à Resolução 4.549, explica o que entra nessa soma: os juros e também a multa, os juros de mora, as tarifas e as comissões. O valor original é o saldo que foi para o rotativo ou para o parcelamento da fatura.
Três detalhes da regra mudam essa conta. Primeiro, quando o rotativo vira parcelamento, a dívida continua a mesma, e a conta dos juros começa no primeiro dia do rotativo. Segundo, o limite vale para cada operação: uma fatura nova que vai para o rotativo abre outra dívida, com outro limite. Terceiro, o limite só vale para as dívidas feitas a partir de 3 de janeiro de 2024, qualquer que seja a data do contrato do cartão.
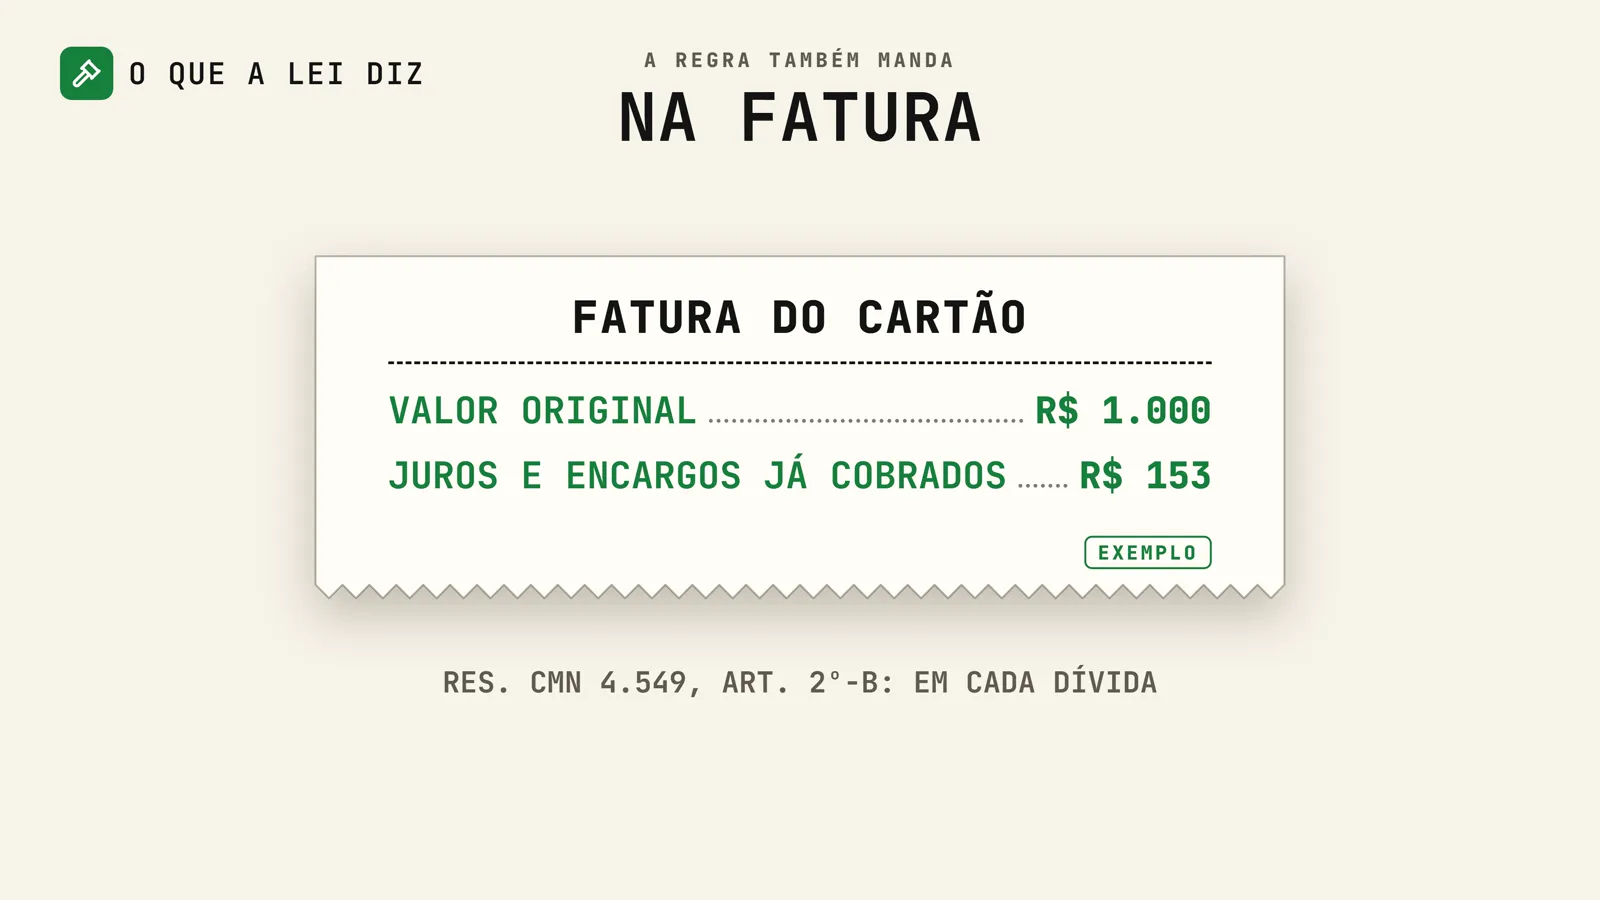
A regra também manda a fatura mostrar o valor original de cada dívida e quanto de juros e encargos já foi cobrado.
Quem bate no teto
Se cada dívida pode chegar, no máximo, ao dobro, quantas chegam lá? Desde 1º de julho de 2025, os bancos e as financeiras têm de informar ao Banco Central, todo mês, quanto as dívidas do rotativo e do parcelamento já acumularam de juros e encargos, em proporção do valor original. O Banco Central publica esses números instituição por instituição.
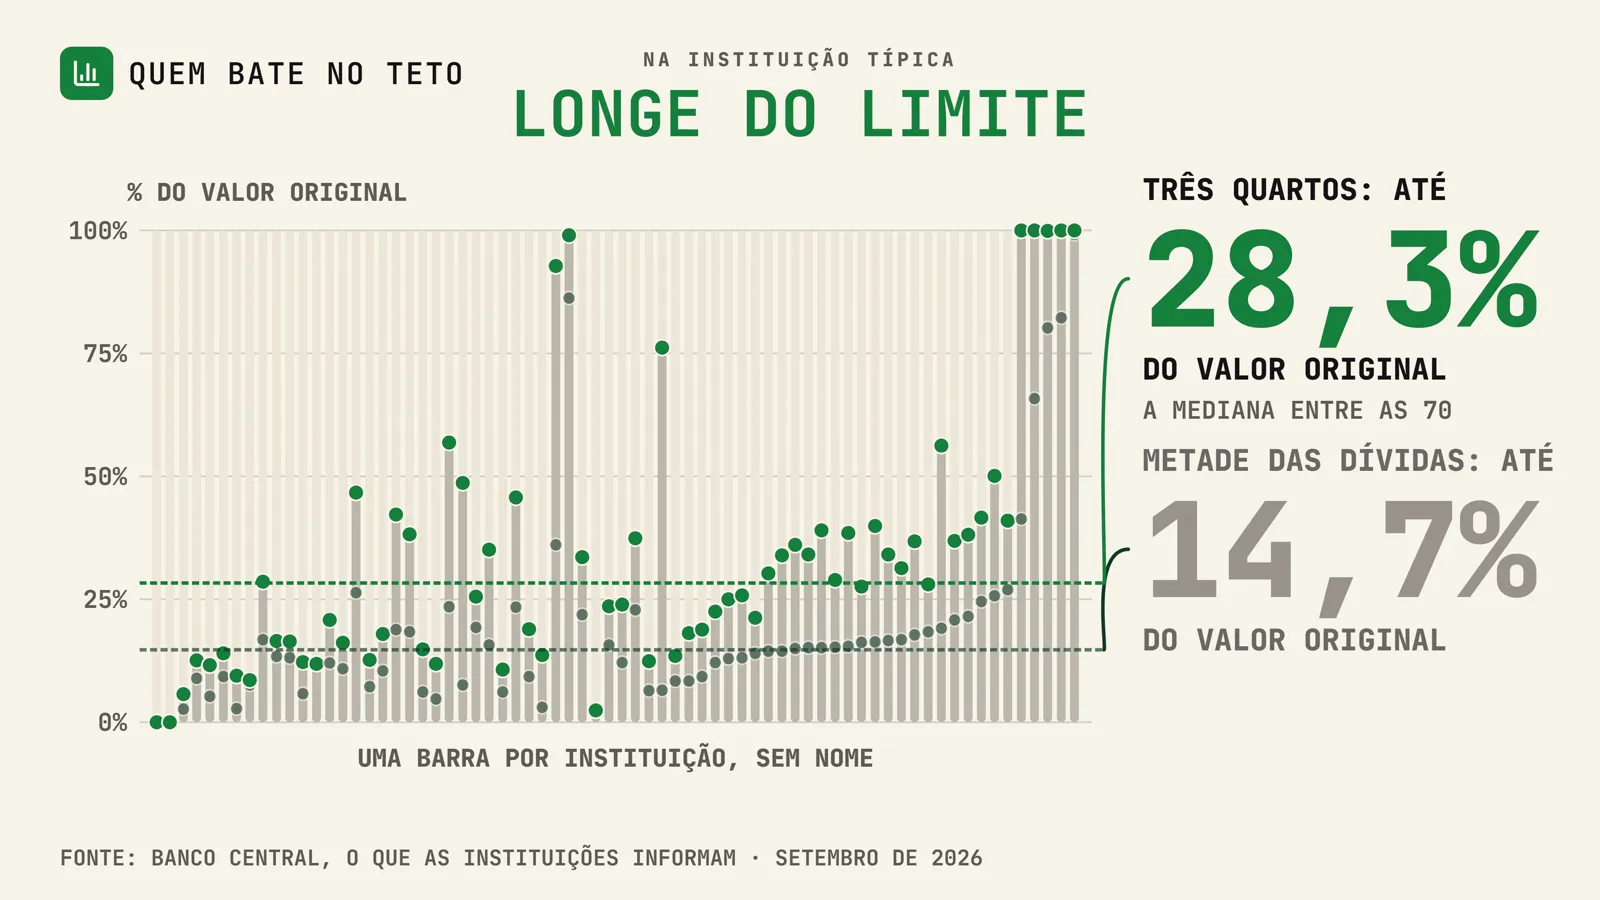
Em setembro de 2026, eram 70 instituições. Na instituição típica, metade das dívidas das faturas daquele mês tinha acumulado, no máximo, 14,7% do valor original. Três quartos delas, até 28,3%. Ou seja, na instituição típica, a maior parte das dívidas nem chegava perto do limite.
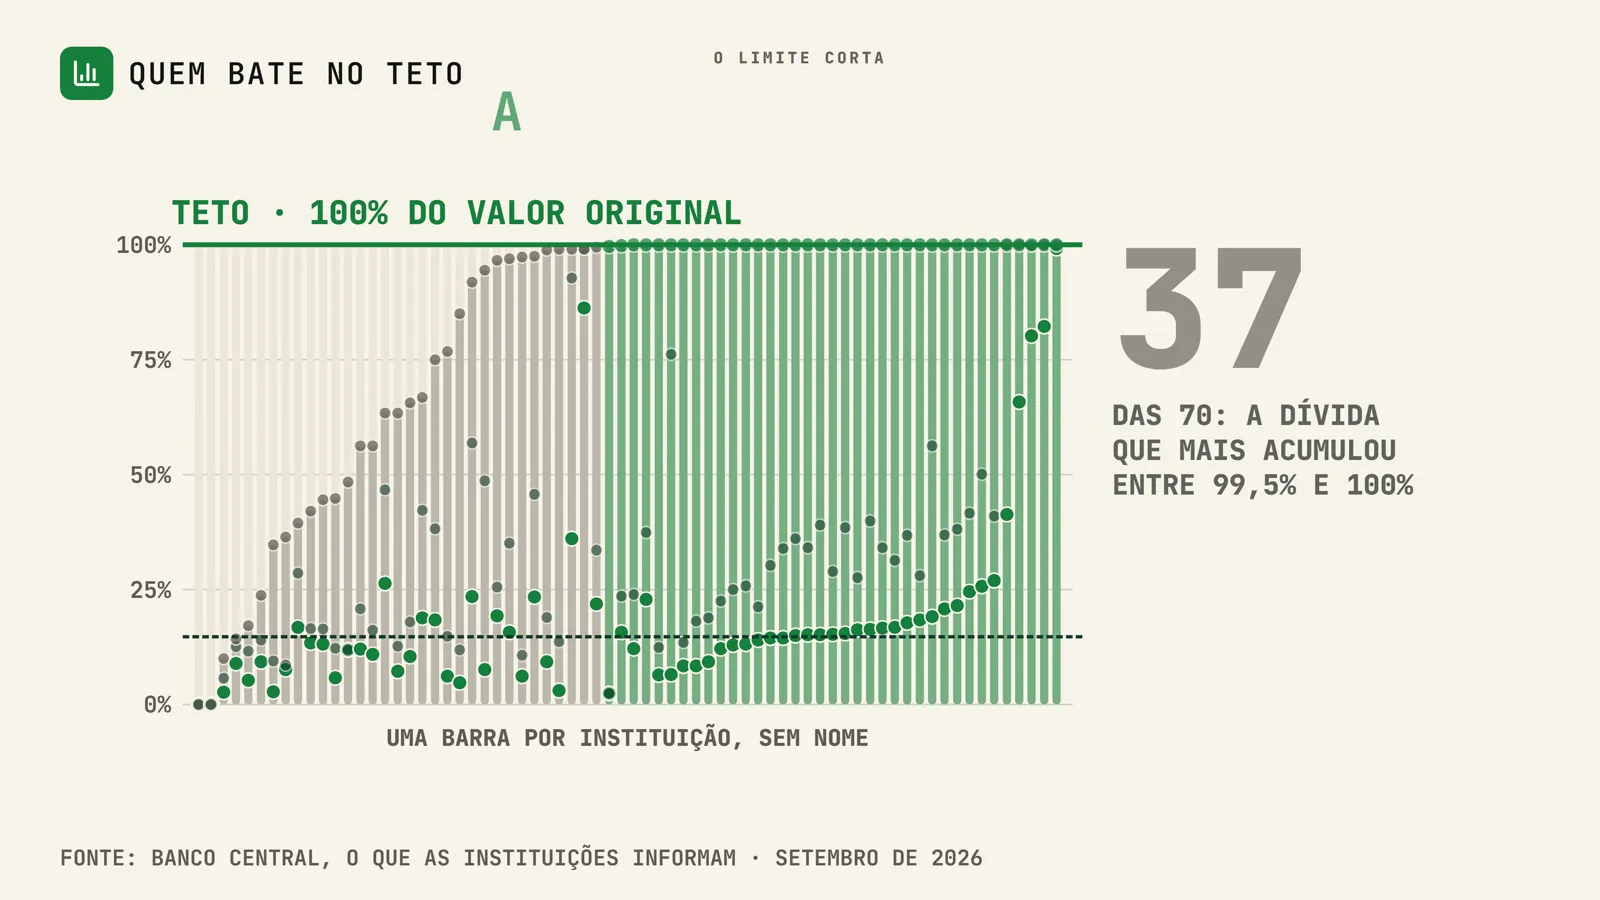
Em 37 das 70 instituições, a dívida que mais tinha acumulado estava entre 99,5% e 100% do valor original, e nenhuma passava de 100%. O limite é usado, mas corta a ponta, e não o meio.
Esses números são das dívidas das faturas daquele mês, e as que continuavam abertas ainda podiam acumular mais. O próprio Banco Central avisa que publica o que as instituições informam e que não se responsabiliza por erros nesses dados.
O preço no tempo
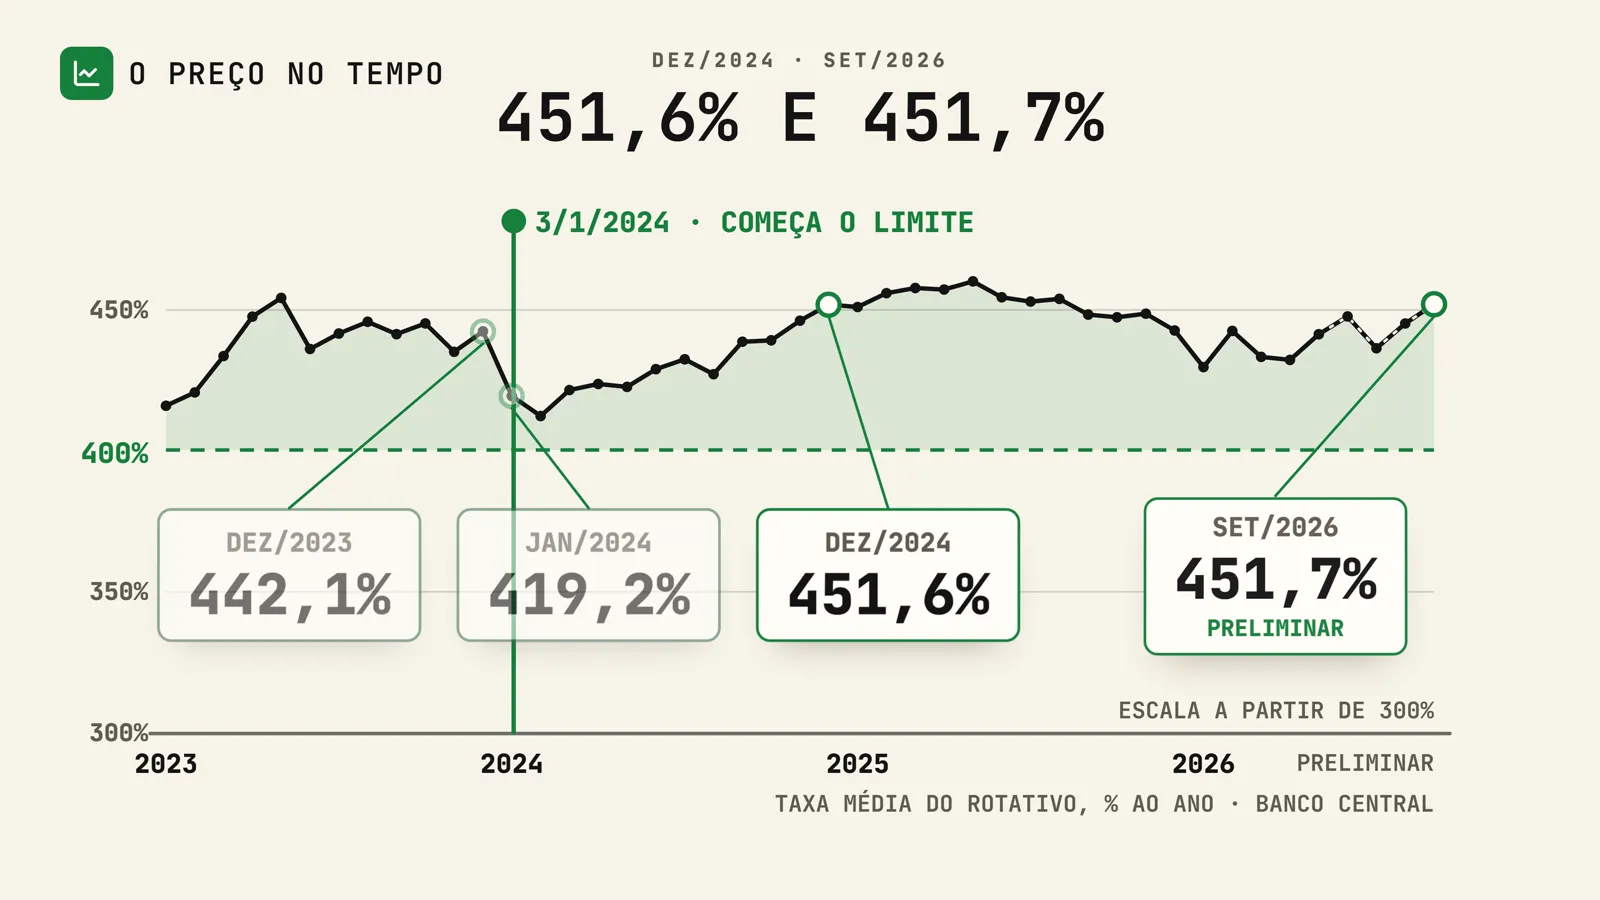
Desde janeiro de 2023, a taxa anual do rotativo ficou acima de 400% em todos os meses. Em dezembro de 2023, um mês antes de o limite começar a valer, ela estava em 442,1%. Em janeiro de 2024, em 419,2%. Em dezembro de 2024, em 451,6%, e, em setembro de 2026, em 451,7%, número preliminar.
A lei não fixa uma taxa máxima por mês. Na conta do exemplo, sem nenhum pagamento, o limite só chegaria no quinto mês, e o rotativo, pela regra, dura um mês. Quem atrasa a fatura continua pagando a taxa do rotativo, e aí a dívida pode chegar ao limite. A taxa também muda com outras coisas, como os juros básicos da economia, e por isso, sozinha, ela não mostra o efeito da lei.
O atraso
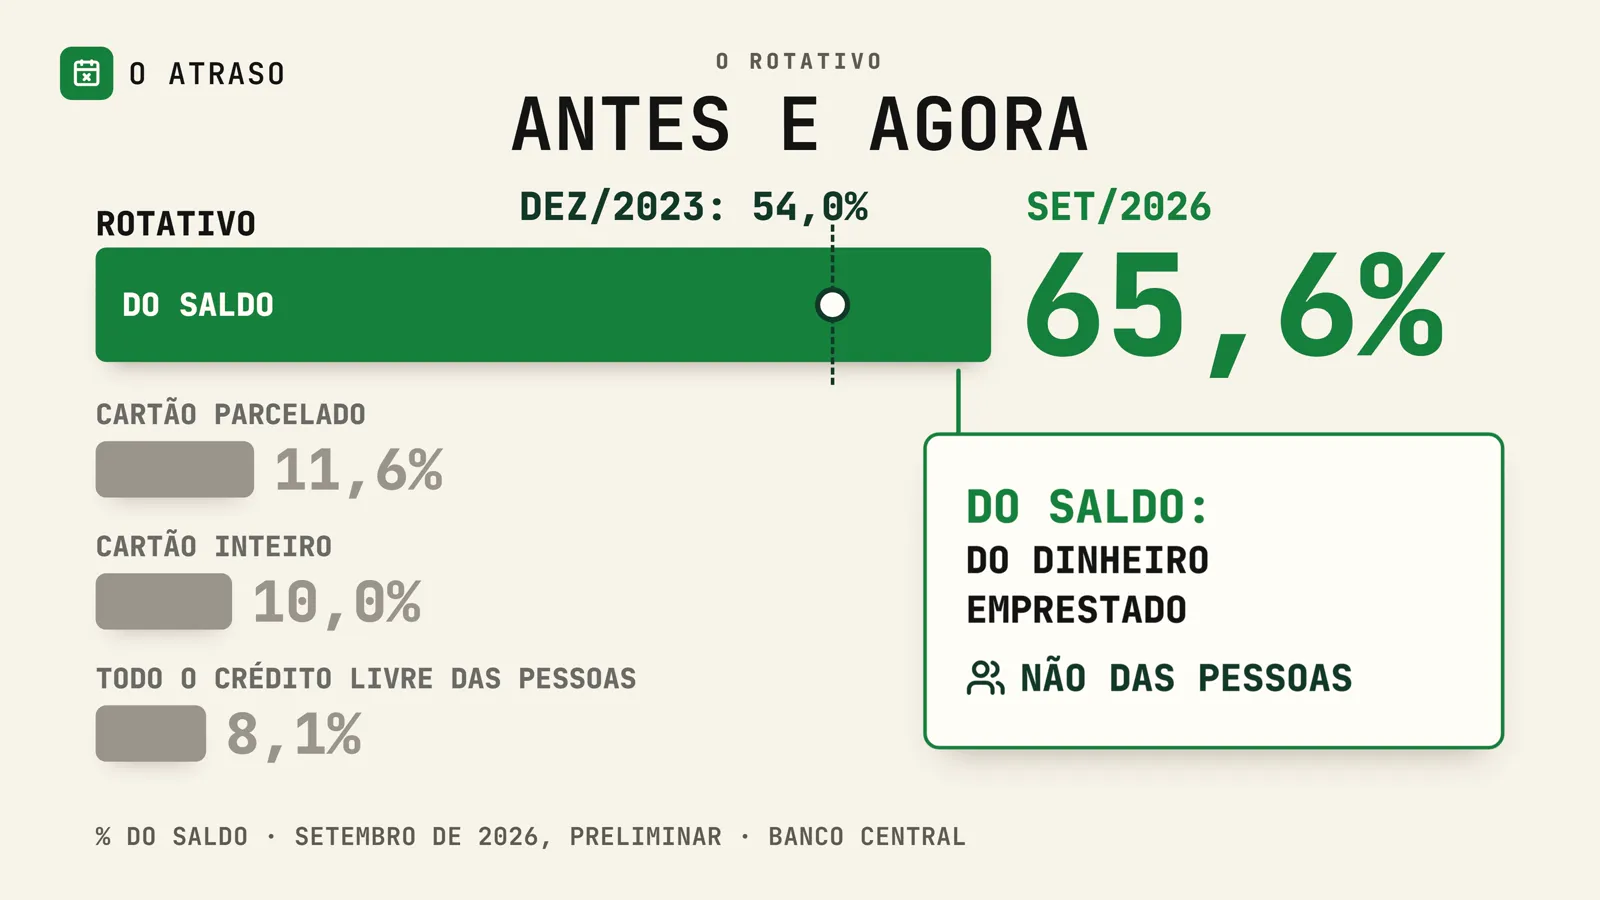
Outro número ajuda a ler esse preço: o atraso. Em setembro de 2026, 65,6% do saldo do rotativo estava com mais de 90 dias de atraso. No cartão parcelado, eram 11,6%, e, no cartão inteiro, 10,0%. Em todo o crédito livre das pessoas, que deixa de fora os créditos com destino fixo, como o da casa própria, eram 8,1%. Esses números também são preliminares.
Esse número é a parte do dinheiro emprestado que está atrasada, e não a parte das pessoas. Ele não quer dizer que 65 de cada 100 pessoas deixam de pagar. Em dezembro de 2023, essa parte do saldo do rotativo era de 54,0%.
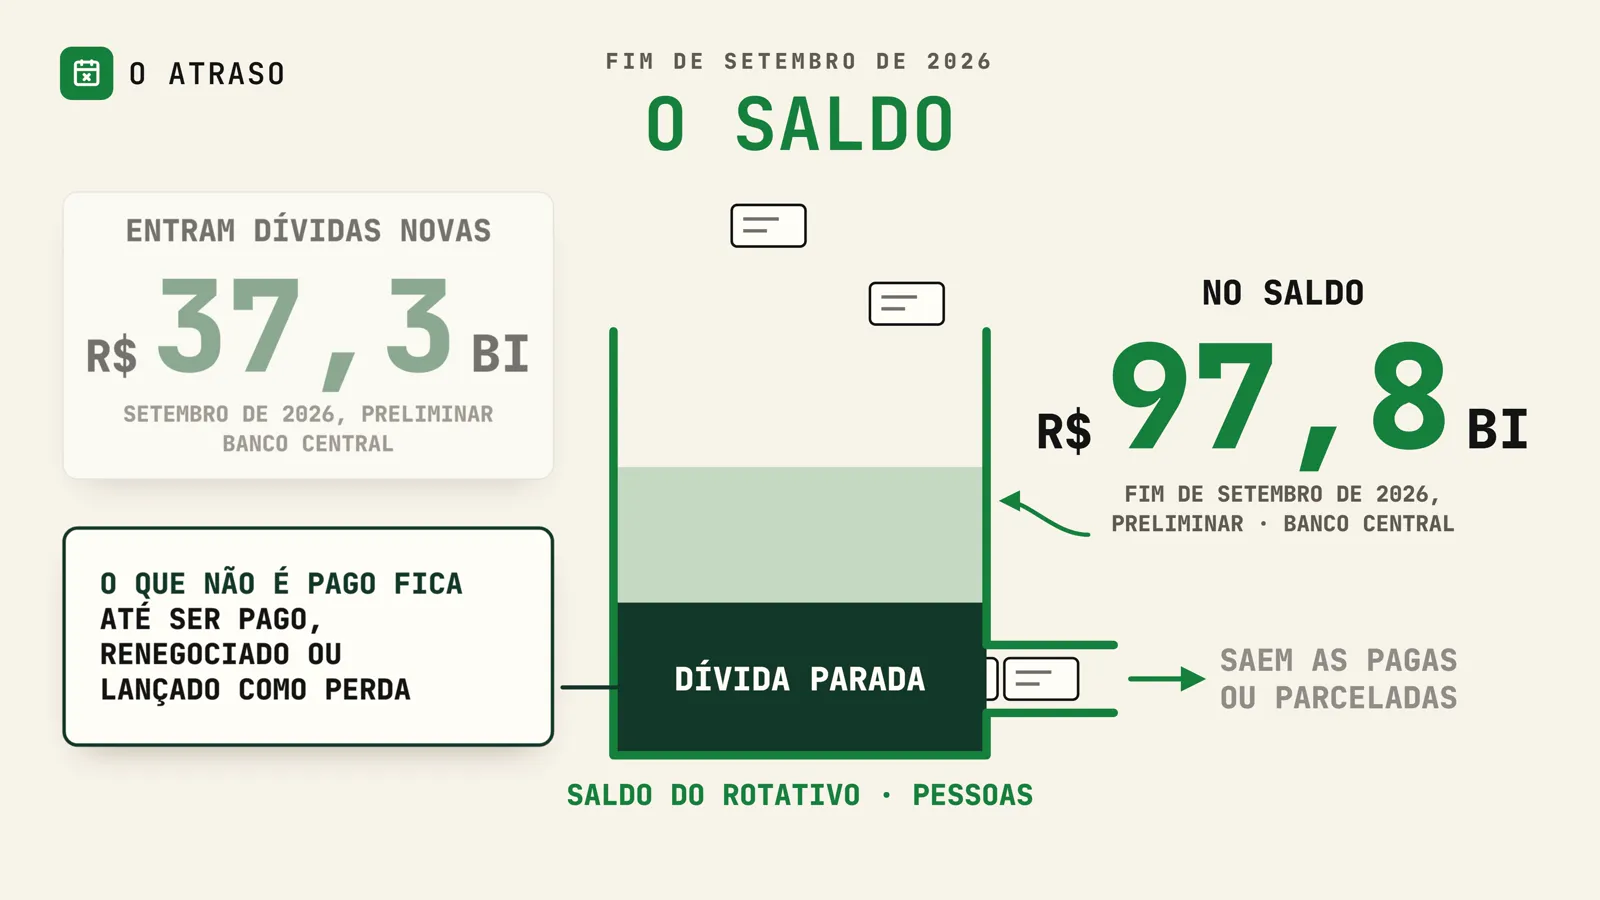
Ajuda olhar a forma do rotativo: ele dura um mês, e quem paga, ou parcela, sai dele. Em setembro de 2026, entraram R$ 37,3 bilhões em dívidas novas no rotativo das pessoas. O que não é pago fica no saldo até ser pago, renegociado ou lançado como perda pela instituição. Assim, uma parte grande do saldo do rotativo é dívida parada. No fim de setembro de 2026, esse saldo era de R$ 97,8 bilhões.
De cada 100
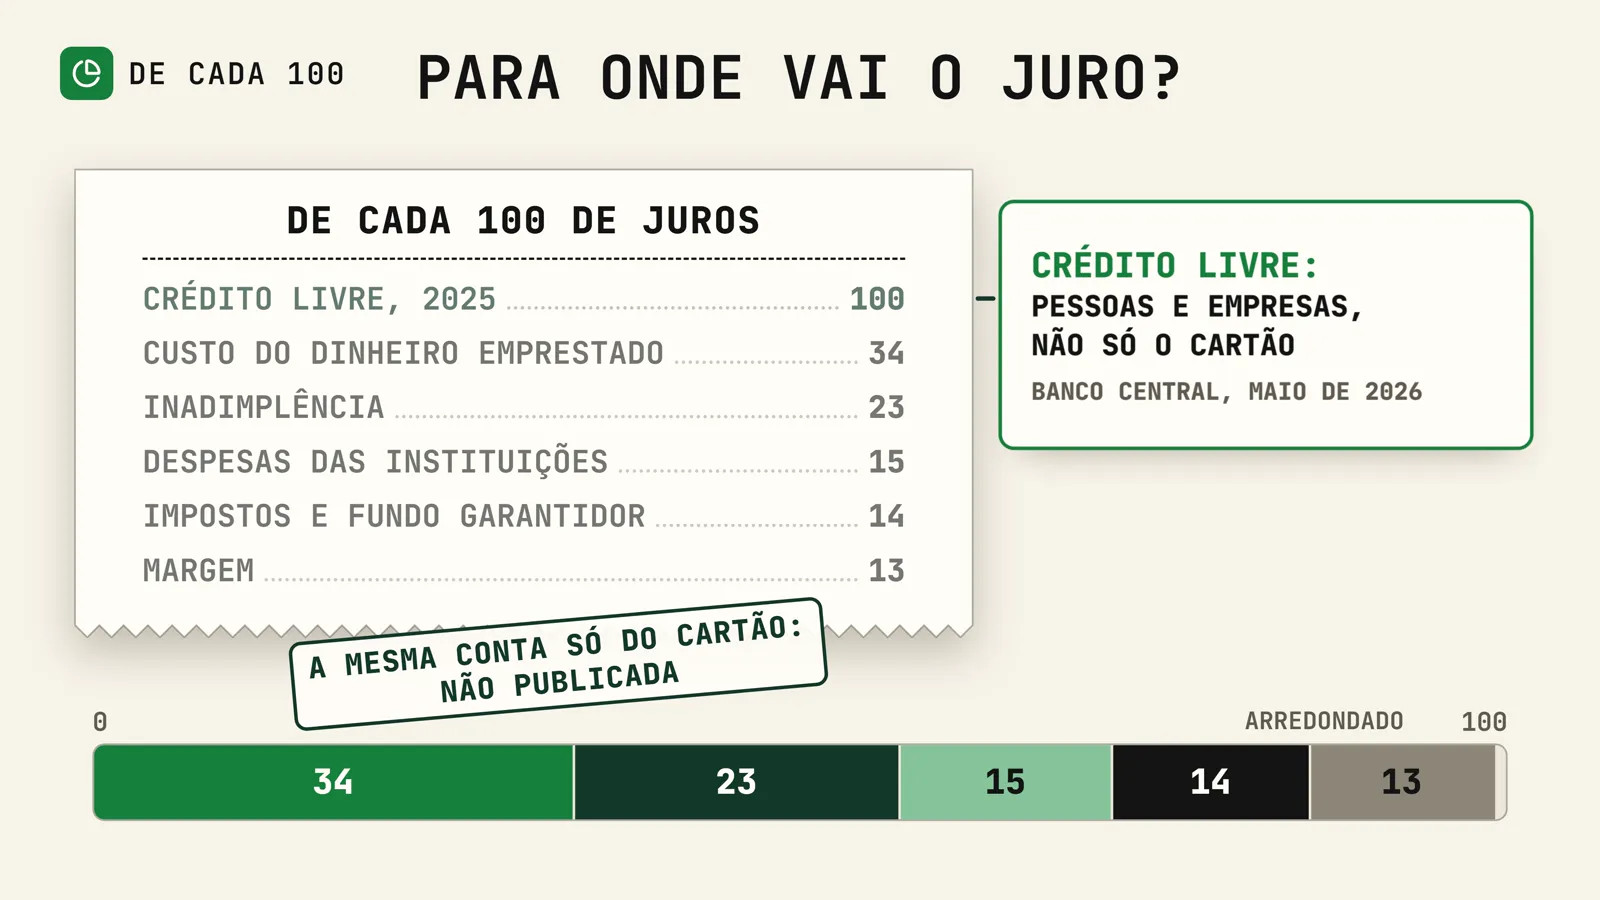
Então, para onde vai o juro cobrado? O Banco Central divide o custo do crédito só em grupos grandes. A conta mais próxima, no Relatório de Estabilidade Financeira de maio de 2026, é a de todo o crédito livre, de pessoas e de empresas, em 2025.
De cada 100 de juros desse crédito, cerca de 34 cobrem o custo do dinheiro que é emprestado. Cerca de 23 cobrem as perdas com a inadimplência. Quinze vão para as despesas administrativas das instituições, 14 para os impostos e para o fundo que garante os depósitos, e 13 ficam como margem. Os valores são arredondados.
O Banco Central não publica essa conta só do cartão. A conta que existe mostra como se divide o custo do crédito livre, e não o do rotativo.
Nem todo cartão
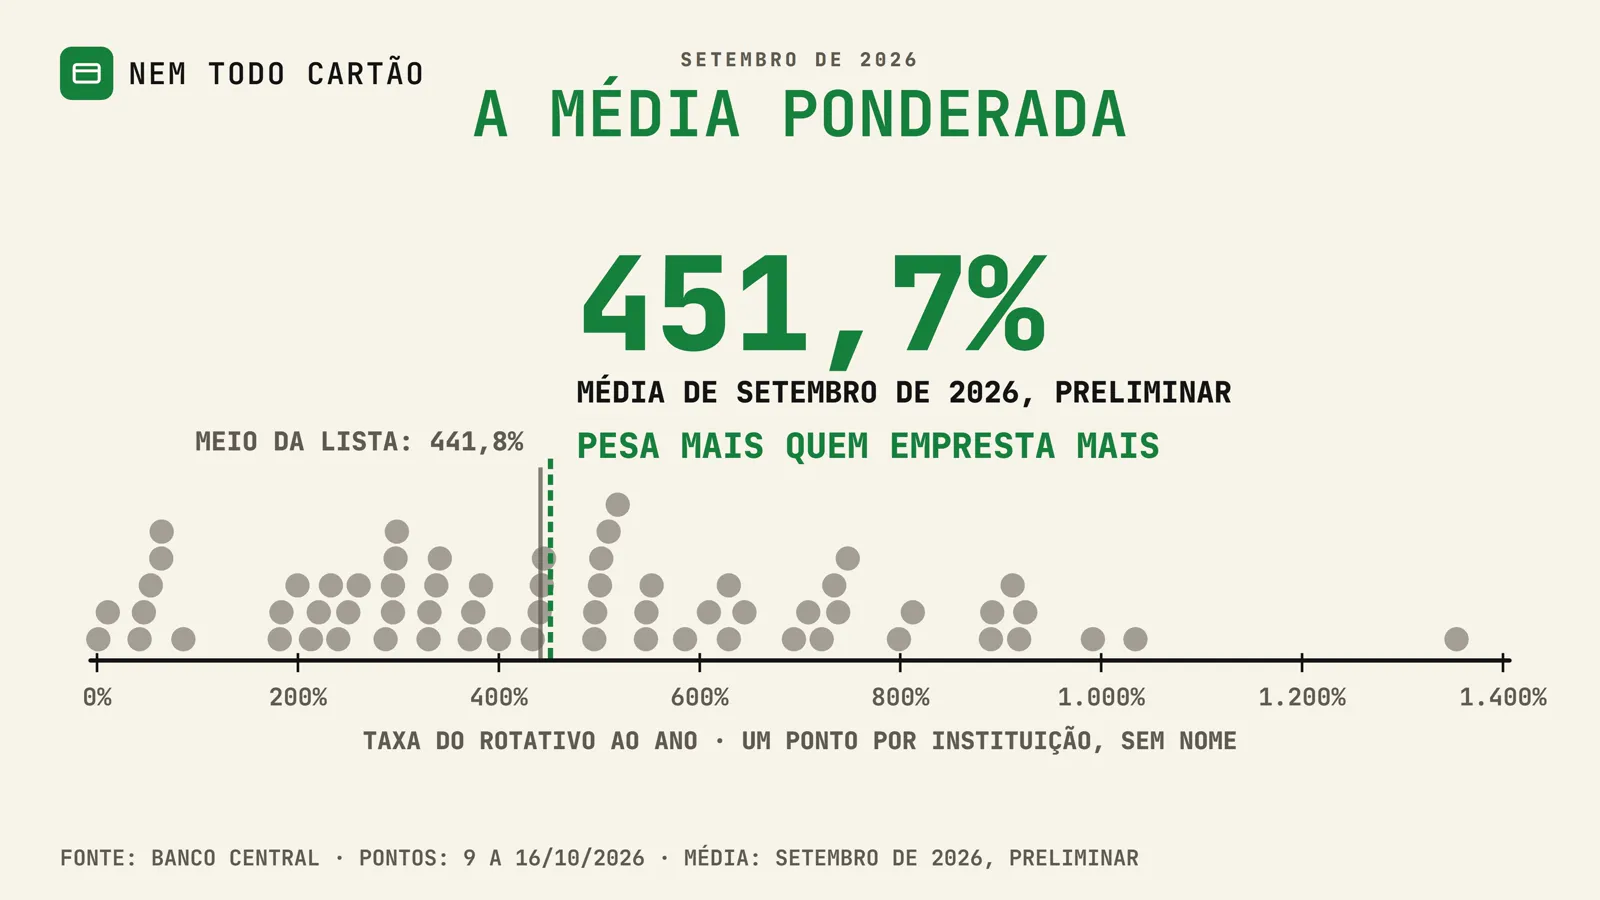
A média também esconde diferenças grandes. Com os dados da semana de 9 a 16 de outubro de 2026, o Banco Central publicou a taxa do rotativo de 64 instituições. No meio da lista, a taxa era de 441,8% ao ano, e 35 instituições cobravam mais de 400%. Na ponta de baixo, oito cobravam menos de 100% ao ano; na de cima, a taxa mais alta era de 1.353,7% ao ano.
Já a média de setembro de 2026, de 451,7%, é ponderada pelo valor que cada instituição empresta: dá mais peso a quem empresta mais.
O que não aparece
Esses números não mostram quanto cada banco lucra com o cartão, nem como se divide o custo só do cartão. Também não mostram quanto uma pessoa paga no total quando entra no rotativo mais de uma vez, porque cada dívida tem o seu limite.
O que eles mostram é o preço de cada mês e o limite de cada dívida, lado a lado.
Resumo
Em resumo:
- A taxa de 451,7% ao ano, de setembro de 2026 e preliminar, é o preço de um mês de rotativo esticado para um ano.
- Nas dívidas feitas desde 3 de janeiro de 2024, os juros e os encargos de cada uma não podem passar do valor original: cada dívida pode chegar, no máximo, ao dobro.
- O rotativo dura um mês, e, na conta sem pagamento, o limite só chegaria no quinto. A taxa ficou acima de 400% ao ano em todos os meses desde janeiro de 2023.
- Em setembro de 2026, na instituição típica, os juros acumulados da maior parte das dívidas ficavam longe do limite, e ele só alcançava as que mais tinham acumulado.
- No mesmo mês, quase dois terços do saldo do rotativo estavam com mais de 90 dias de atraso, e o Banco Central não publica a divisão do juro só do cartão.
Fontes
- Estatísticas monetárias e de crédito, nota de 29/10/2026 bcb.gov.br
- tabelas bcb.gov.br
- Juros acumulados no cartão de crédito bcb.gov.br
- Taxas de juros por instituição, cartão de crédito rotativo bcb.gov.br
- Lei 14.690, de 3/10/2023 planalto.gov.br
- instruções do Doc 3060 bcb.gov.br
- nota metodológica das estatísticas de crédito bcb.gov.br
- Relatório de Estabilidade Financeira, maio de 2026 bcb.gov.br
Todos os números do vídeo e deste artigo foram conferidos nestes documentos antes da publicação.
Este artigo explica como uma empresa ou um sistema funciona. Não é recomendação de investimento, de compra nem de nenhum produto financeiro.
Gostou? O vídeo mostra as contas em animação
Toda semana tem conta nova aberta no canal, em português e com legenda em inglês.
Leia também
Receba os próximos por e-mail
Quando uma conta nova for aberta, você fica sabendo. Sem spam, e dá para sair quando quiser.